央行数字货币到底有哪些危害?你的钱和隐私将不再只属于你
央行数字货币常被包装成支付技术的升级红利,但把它放进整个金融体系里审视,它同时也是一套前所未有的集中监控基础设施。理解它可能带来的结构性风险央行数字货币的危害央行数字货币到底有哪些危害?你的钱和隐私将不再只属于你,远比争论好不好用要紧迫得多。
最直接的冲击是消费隐私被彻底透明化。纸币交易天然不留痕迹,CBDC的每笔支付却都经央行节点清算。你在哪买了什么、月消费多少、频繁向哪类账户转账,全部变成可回溯的数据链,架构上就做不到隐身。
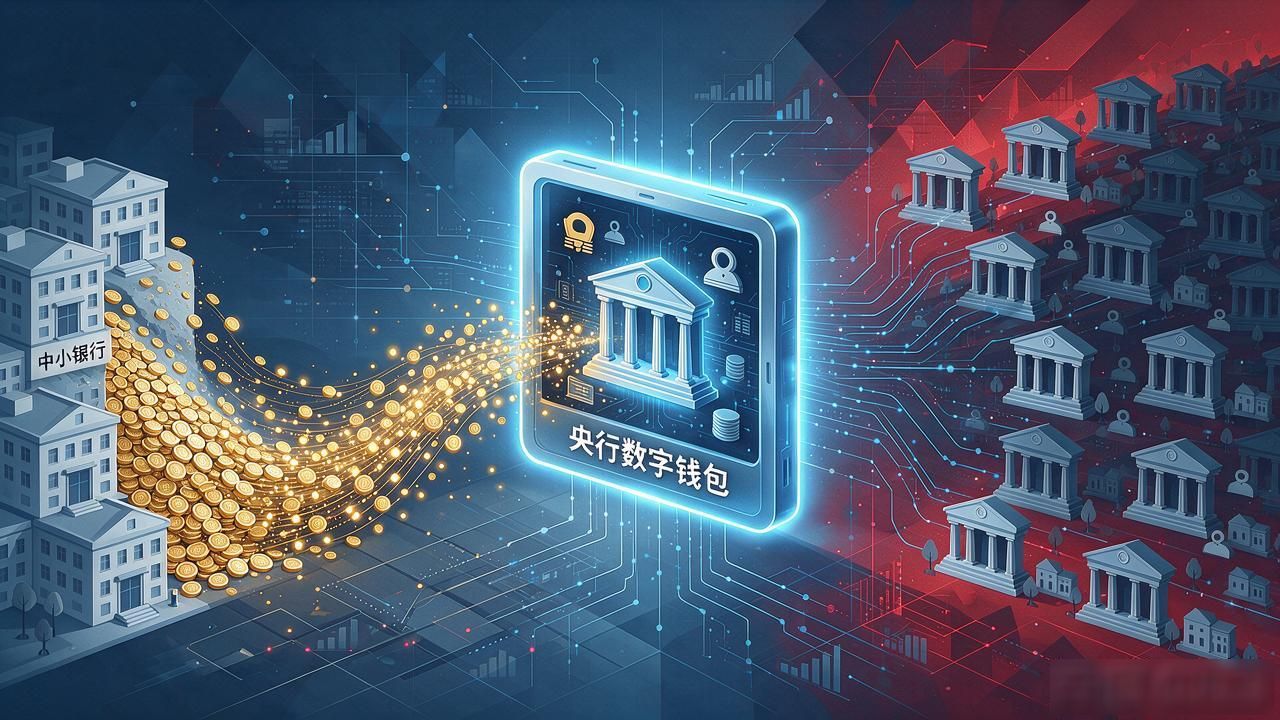
存款结构也会被改写。数字钱包一旦与央行直接挂钩,商业银行最大的负债来源就被抽走。老百姓的储蓄从"借给银行再去投资"变成"直接趴在央行",中小银行资金池被大幅削弱,中介功能压缩,风险最终还是落到存款人头上。
技术依赖的脆弱性同样扎眼。CBDC离不开网络和电力,洪灾、地震、大面积停电时,钱就变成一串打不开的代码。对不擅长操作的老人和偏远农村用户,基本生活支付都会断档,数字鸿沟被硬生生拉大。
更隐蔽的风险是可编程性。央行可以在货币代码里写入限制:只能用于购房、有效期三个月、不得用于特定商品。货币从通用价值尺度退化为带条件的电子代金券,消费自主空间被大幅收窄,这在纸币体系下几乎不可能。
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。