数字货币授信怎么申请?条件、流程和坑一次讲明白
数字货币授信这几年从概念走向落地,但真正跑通全流程的人还不多。我做这块业务快五年了,接触过几十家企业和机构,把实际经验捋一捋,帮你看清楚这条路到底怎么走。
所谓数字货币授信,简单说就是把央行数字货币或合规机构发行的数字代币作为抵押或增信资产,向银行或持牌机构申请信用额度。它不是让你拿币去贷款,而是把数字资产纳入风控模型,作为还款能力的一部分来评估。
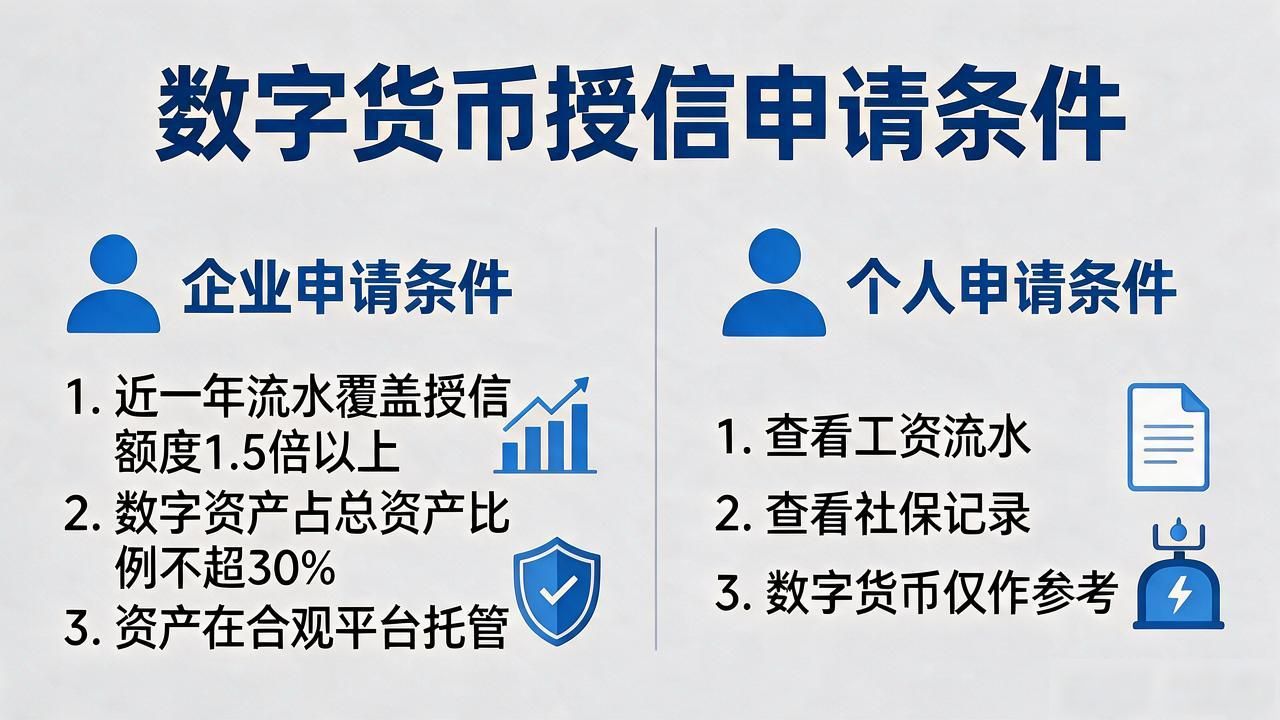
实际申请门槛比很多人想的要高。企业端通常要求近一年流水覆盖授信额度的1.5倍以上,数字资产持有量占总资产比例不超过30%,且资产必须在合规平台托管。个人端更严,基本只看工资流水和社保记录,数字货币部分仅做参考。
审批流程一般分三步:提交材料后五个工作日内完成初审,核心是查资产托管记录和征信;通过后进入现场尽调,主要核实经营场所和实际业务;风控委员会集体投票数字货币授信怎么申请?条件、流程和坑一次讲明白,额度一般压在评估值的七折以内。整个周期最快两周,慢的话六周。
最大的坑在估值环节。数字货币价格波动大,很多机构按申请日价格锁定估值,但币价跌超15%就触发追加保证金数字货币授信,实操中补不上就得提前还款。签合同前一定看清追保条款的触发比例和补保时限,别等到币价回调才被动。
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。