法定数字货币到底长什么样?数字人民币的形态一次说清
法定数字货币的形态法定数字货币到底长什么样?数字人民币的形态一次说清,核心问题就一个——央行发的"数字钱"以什么形式存在于你手里。我做了八年CBDC研究,从试点到各国方案,这个问题反复琢磨过。
数字人民币的形态是双层运营架构。央行管发行和清算法定数字货币的形态,商业银行负责面向公众的兑换管理。用户手里的数字人民币存在个人钱包中,不是某银行账户余额,而是央行直接负债。这和支付宝、微信余额有本质区别——那些是企业预付资金,数字人民币是央行信用。
还有个容易被忽略的维度:离线支付。数字人民币支持"碰一碰"硬钱包交易,手机没电没信号也能付。这种"数据+代码"的离线形态,功能上更接近实物现金而非在线转账。再加上智能合约嵌入,能设定"满100自动抵扣5元",多了一层可编程性。
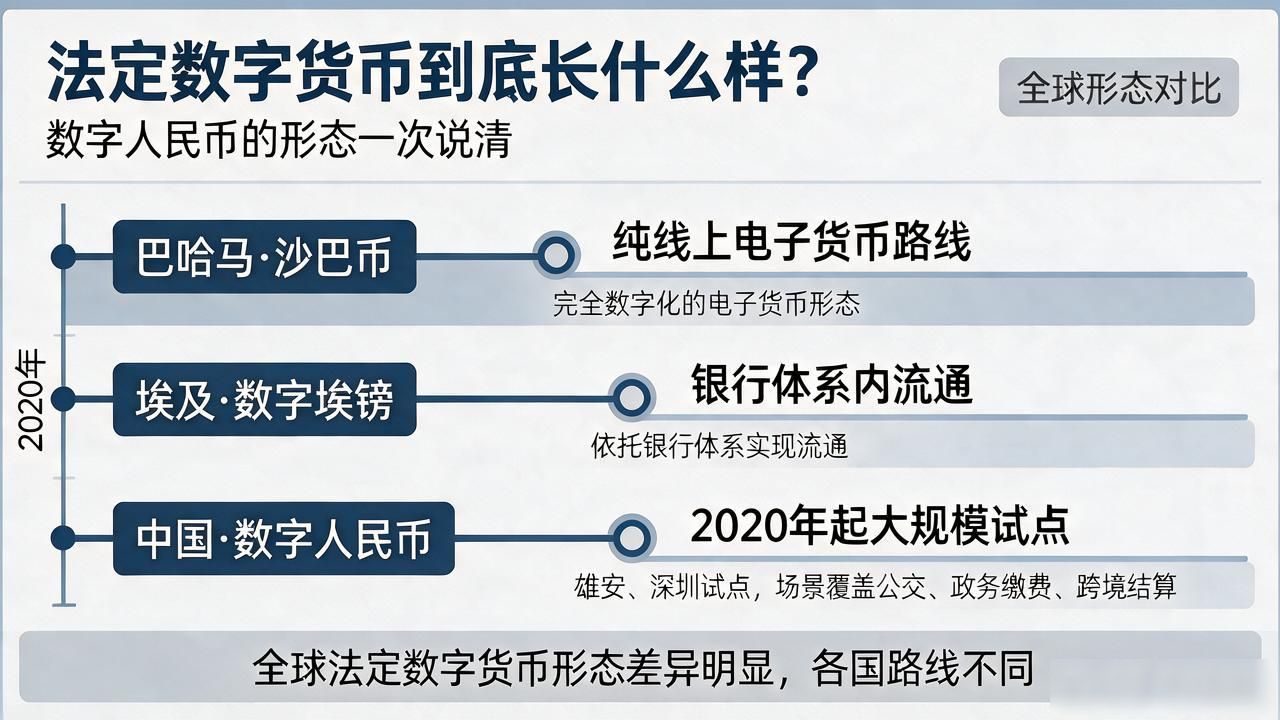
全球看,形态差异明显。巴哈马的沙巴币走纯线上电子货币路线,埃及数字埃镑强调银行体系内流通,中国数字人民币从2020年起在雄安、深圳做大规模试点,场景覆盖公交、政务缴费、跨境结算。
底层逻辑是法偿性。法定数字货币是法律认可的支付手段,商家不能拒收,这是它和企业稳定币、加密代币的分水岭。未来会不会嵌入生物识别或更强的隐私保护技术,还不好说。
你用过数字人民币吗?觉得它和微信支付宝最大的区别在哪?
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。