央行数字货币未来潜力还能突破什么?普通人最该关心的事
做银行支付系统十三年,数字人民币试点跑了五年,它要解决的核心问题早就从"能不能用"变成了"怎么用出效率"。真正有爆发力的地方,藏在跨境结算、资金定向和信用重构这三条线上。
跨境支付是最先看到回报的场景。一笔外贸货款从汇出到入账,中间要过三四家代理行央行数字货币未来潜力还能突破什么?普通人最该关心的事,手续费层层摊,周期两到三天。换成数字人民币轨道,银行间直连清算,秒级到账,成本砍掉大半。珠三角做小单快反的中小出口商,回款速度直接决定他们敢不敢接新订单。
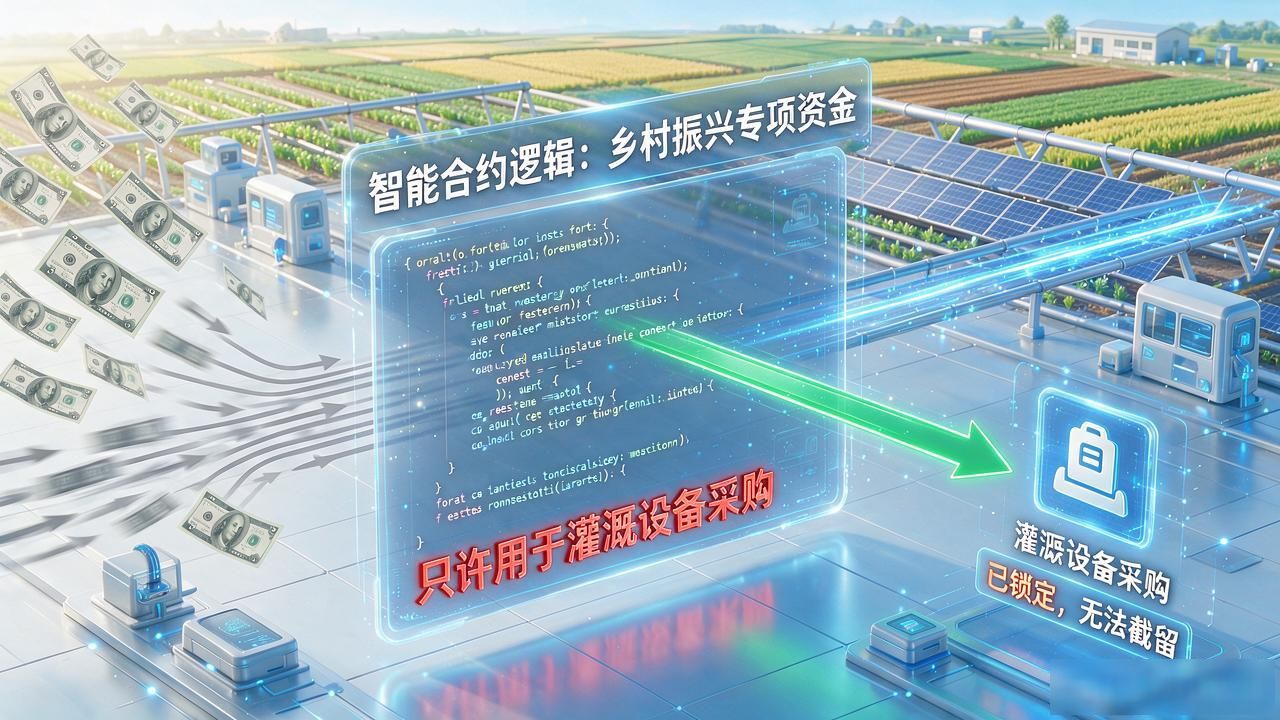
智能合约能把资金锁死在用途上——一笔乡村振兴专项资金,每一分都标注了"只许用于灌溉设备采购",任何一环想截留都触发不了。现金和传统电汇做不到这件事,数字人民币把"花在哪"写进了底层代码。
和现有支付体系的关系比外界想的更务实。四层钱包从运营机构到个人,离线支付应对地铁、农村无信号场景。它不是要把移动支付打死,而是给整条支付链装一条银行间清算的"快车道",把基础货币发放路径从间接变直接。
碳积分上链、供应链金融里的应收账款确权,这些场景一旦跑通,数字人民币就不再只是支付工具央行数字货币未来潜力,而是成了经济活动里可追溯、可审计的数据底座。你下次刷钱包付钱的时候,会不会留意一下它背后还串着哪些看不见的合约?
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。