数字货币真的要取代现金了吗
站在一个刚完成数字人民币试点项目的央行技术架构师角度,我看待“数字货币即将到来”这个命题数字货币即将到来了吗,并非简单的技术更迭,而是货币形态在数字经济时代的必然回归。当前,全球金融系统正在经历从“账本记录”向“价值传输”的底层重构,公众对“是否要来”的焦虑,往往源于对技术落地节奏和合规边界的误读。我们正处在一个旧秩序瓦解、新秩序尚未完全确立的过渡期,这种不确定性是创新的常态。
技术奇点已经显现,但应用场景仍局限于高频小额支付。数字人民币在智能合约、条件支付等复杂逻辑上的嵌入,正在改变我们理解“钱”的方式。它不再仅仅是购买力符号,更具备了可编程属性。这意味着资金流转可以设定触发条件,例如只有用于特定教育支出时才会释放,这种能力在传统的纸币或不可控的电子余额中是无法实现的,它为财政补贴、供应链金融带来了全新的效率维度。
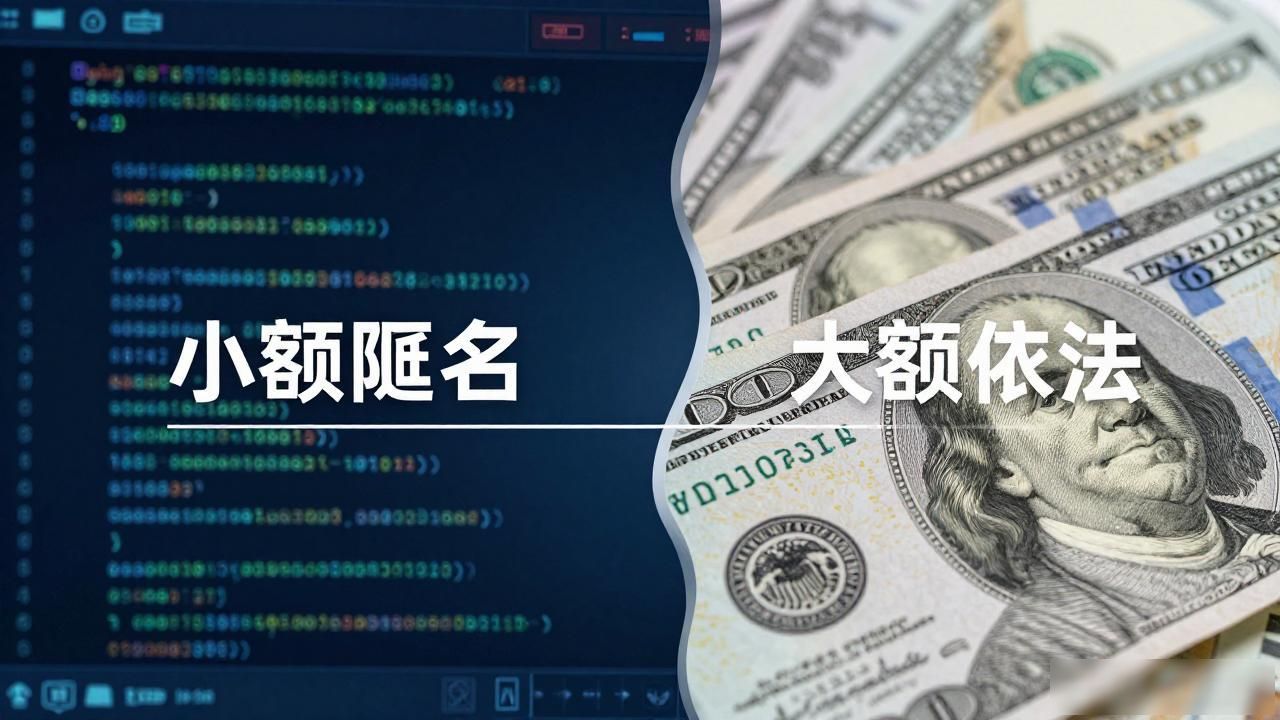
合规与隐私的平衡是当前最大的现实阻碍。公众最担心的不是技术漏洞,而是数据主权问题。在技术设计上,我们坚持“小额匿名、大额依法”的原则,试图在反洗钱、反恐融资等监管刚需与个人金融隐私之间找到平衡点。这种平衡不是静态的,而是随着法律法规的完善和技术演进动态调整的。任何试图完全消除监管的“去中心化”幻想,在国家级主权货币体系中都很难找到生存土壤。
基础设施的改造成本常被高估。现有的银行卡、POS机通过软硬件升级即可支持数字货币,无需推倒重来。这种渐进式替代策略降低了社会接受门槛数字货币真的要取代现金了吗,让用户在不知不觉中完成切换。银行、支付机构、商户三方都在适应新的结算链路,这种摩擦力的消除需要时间,而非一夜之间的技术爆发。我们看到的不是突兀的降临,而是像电力普及那样,通过无数微小的节点连接成网。
未来,数字货币将逐渐融入社保、税务等政务场景,成为数字社会的“血液”。它是否会完全取代现金,取决于法律法规是否保留现金作为最后支付手段的法定地位。但无论如何,现金的使用场景将被大幅压缩,数字支付将具备更深厚的政策支撑。对于普通人而言,关注点不应停留在“会不会来”,而应在于如何理解这种新货币形态带来的权益变化与责任边界。
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。