央行数字货币提速了,跟你的钱包到底有啥关系
央行数字货币的研发节奏明显加快了。我在银行系统干了二十年央行加速研发数字货币,看着这东西从PPT走进柜台,聊几点一线观察到的变化。
最直观的变化是试点又扩了一大圈,从一线大城市下探到三四线甚至县城。我在县里网点看到,收银台旁多了个新码,刷一下比微信快两秒。央行要解决的不是炫技,是乡镇小卖部、工地日结工这些"最后一站"的信任问题。
底层架构悄悄换了三代,"中心化账本加分布式校验"的混合方案成了主线。我翻过内部培训材料,说白了就是先卡死速度和安全性,去中心化往后排。跟当年推移动支付砍花架子同一个路数央行数字货币提速了,跟你的钱包到底有啥关系,先把东西跑稳再谈升级。
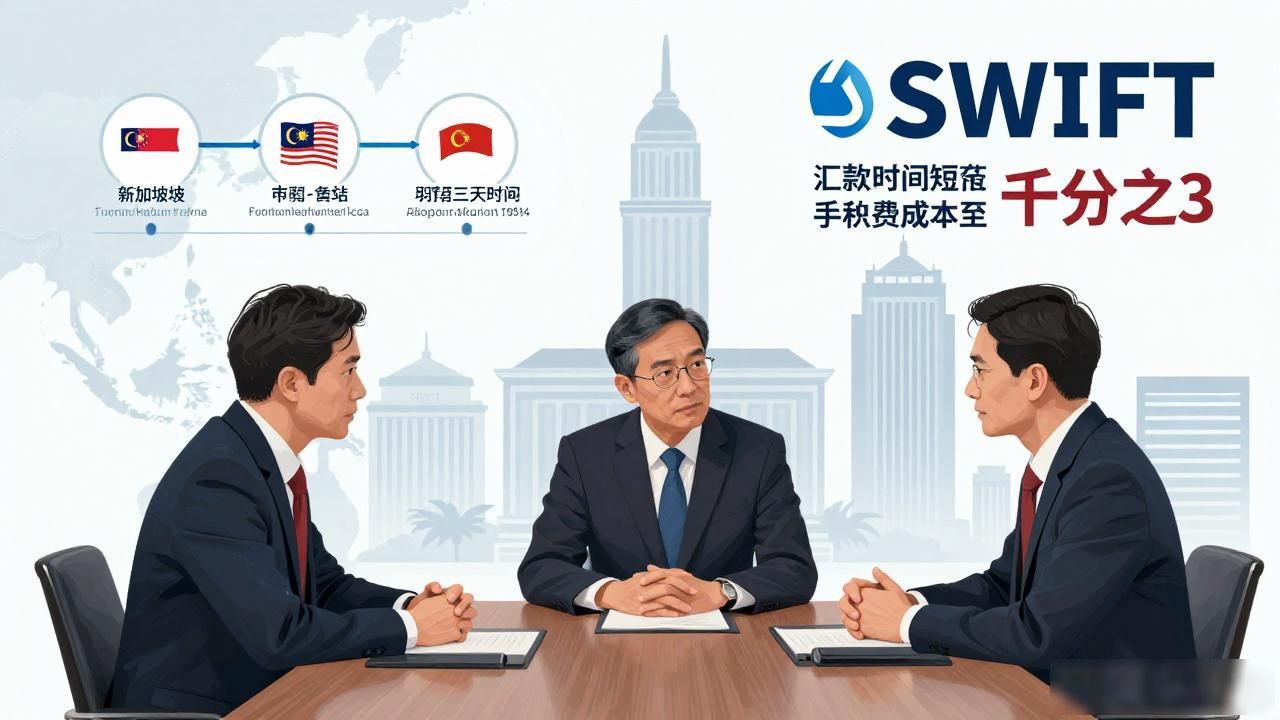
跨境那块最牵动市场神经。央行跟SWIFT谈了好几轮,东南亚三条清算线路已经跑通。做外贸的朋友感受最直接:原来新加坡汇款两三天、扣两个点手续费,现在四分钟到账、成本压到千分之三。对经济体的冲击比国内发币本身大得多。
还有个容易被忽略的点:智能合约。央行把可编程性写进二代技术规范,养老金、补贴将来"钱到即触发",中间审批直接砍掉。我在风控岗待过,深知一个"即付"能堵住多少灰色空间。
你那儿能用数字人民币了吗?跟普通扫码比,体感差多少?
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。