央行数字货币DC是什么?数字人民币的发行、使用与安全讲明白了
在银行支付清算一线干了二十多年,数字人民币从2020年试点至今,我几乎参与过每一轮技术测试。央行数字货币(DC)不是简单的电子余额,而是法定货币的数字化形态,由中国人民银行直接发行,具有法偿性。它的出现,是为了让现金在数字时代有一个对等的载体,而非另造一套新的货币体系。
发行机制上,数字人民币采用双层架构:央行把基础货币拨付给商业银行等运营机构,再由运营机构面向公众发放。这和纸币的印铸发行逻辑一致——央行管"源头",银行管"末端"。技术上基于分布式账本,每笔交易可追溯央行数字货币DC是什么?数字人民币的发行、使用与安全讲明白了,但用户身份信息采用"可控匿名"设计,小额支付(比如买杯咖啡)无需实名认证,大额转账才触发身份核验。
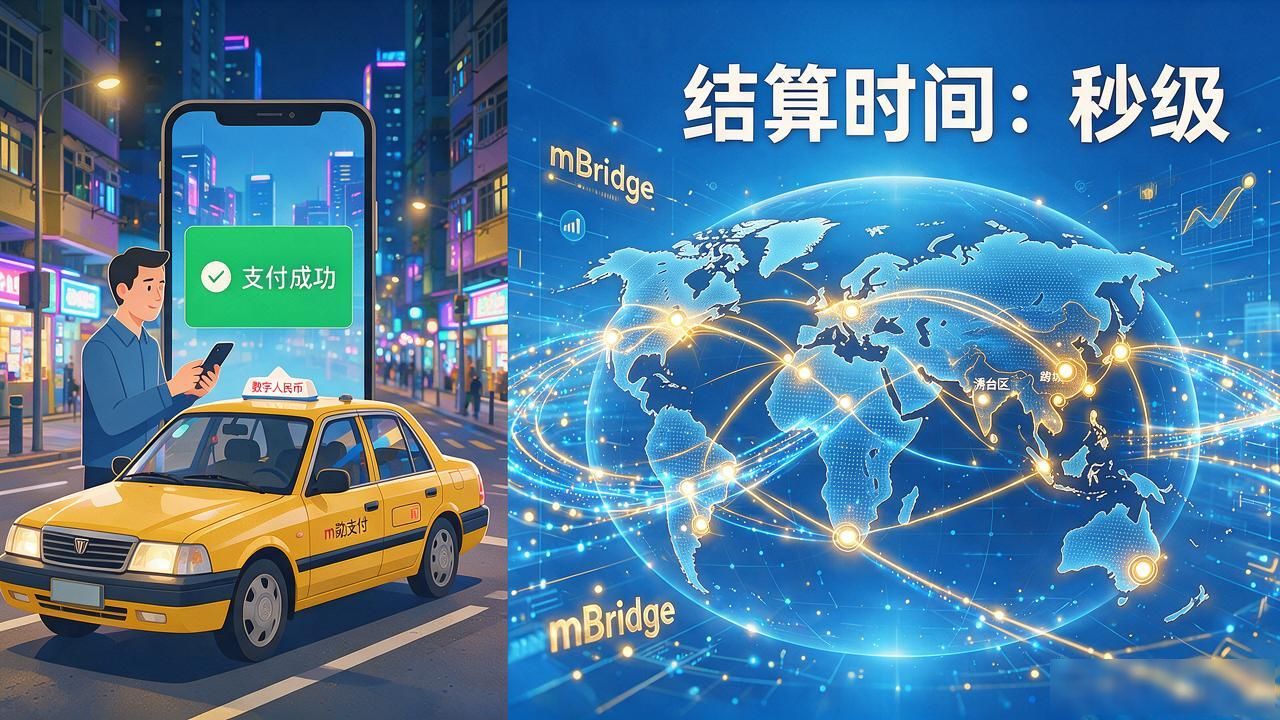
实际使用场景中,数字人民币已覆盖公共交通、政务服务、跨境结算。我在深圳试点期间观察到,出租车司机收数字人民币和收纸币体验几乎一样——手机碰一碰即完成支付,断网状态下也能靠离线交易完成。2024年后,跨境场景从港澳台扩展到部分东南亚国家,依托mBridge项目,一笔跨境结算从过去的两三个工作日压缩到几秒。
安全层面,数字人民币的私钥由硬件安全模块(HSM)托管央行数字货币dc介绍,即使运营机构系统被攻破,资金也不会丢失。央行保留了最终赎回权——任何情况下,数字人民币都可兑换为等额现金,这与商业银行存款有本质区别。对普通用户来说,最该记住的一点是:你钱包里装的是"钱"本身,不是某家银行的负债凭证。
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。