数字货币3.0来了,跟比特币有啥不一样?普通人该注意啥
"数字货币3.0"最近被炒得很热数字货币 3.0,很多人以为就是比特币再来一轮。实际情况完全不同——3.0的核心是把数字货币拉回金融监管框架,让它成为法币体系的延伸,而非野生的对赌市场。
我2016年入行,比特币是1.0,纯去中心化,谁也不用管。到2020年前后,DeFi和NFT把生态撑大,算2.0。那个阶段最刺激也最混乱——监管真空、rug pull、合约漏洞,散户亏得最惨。
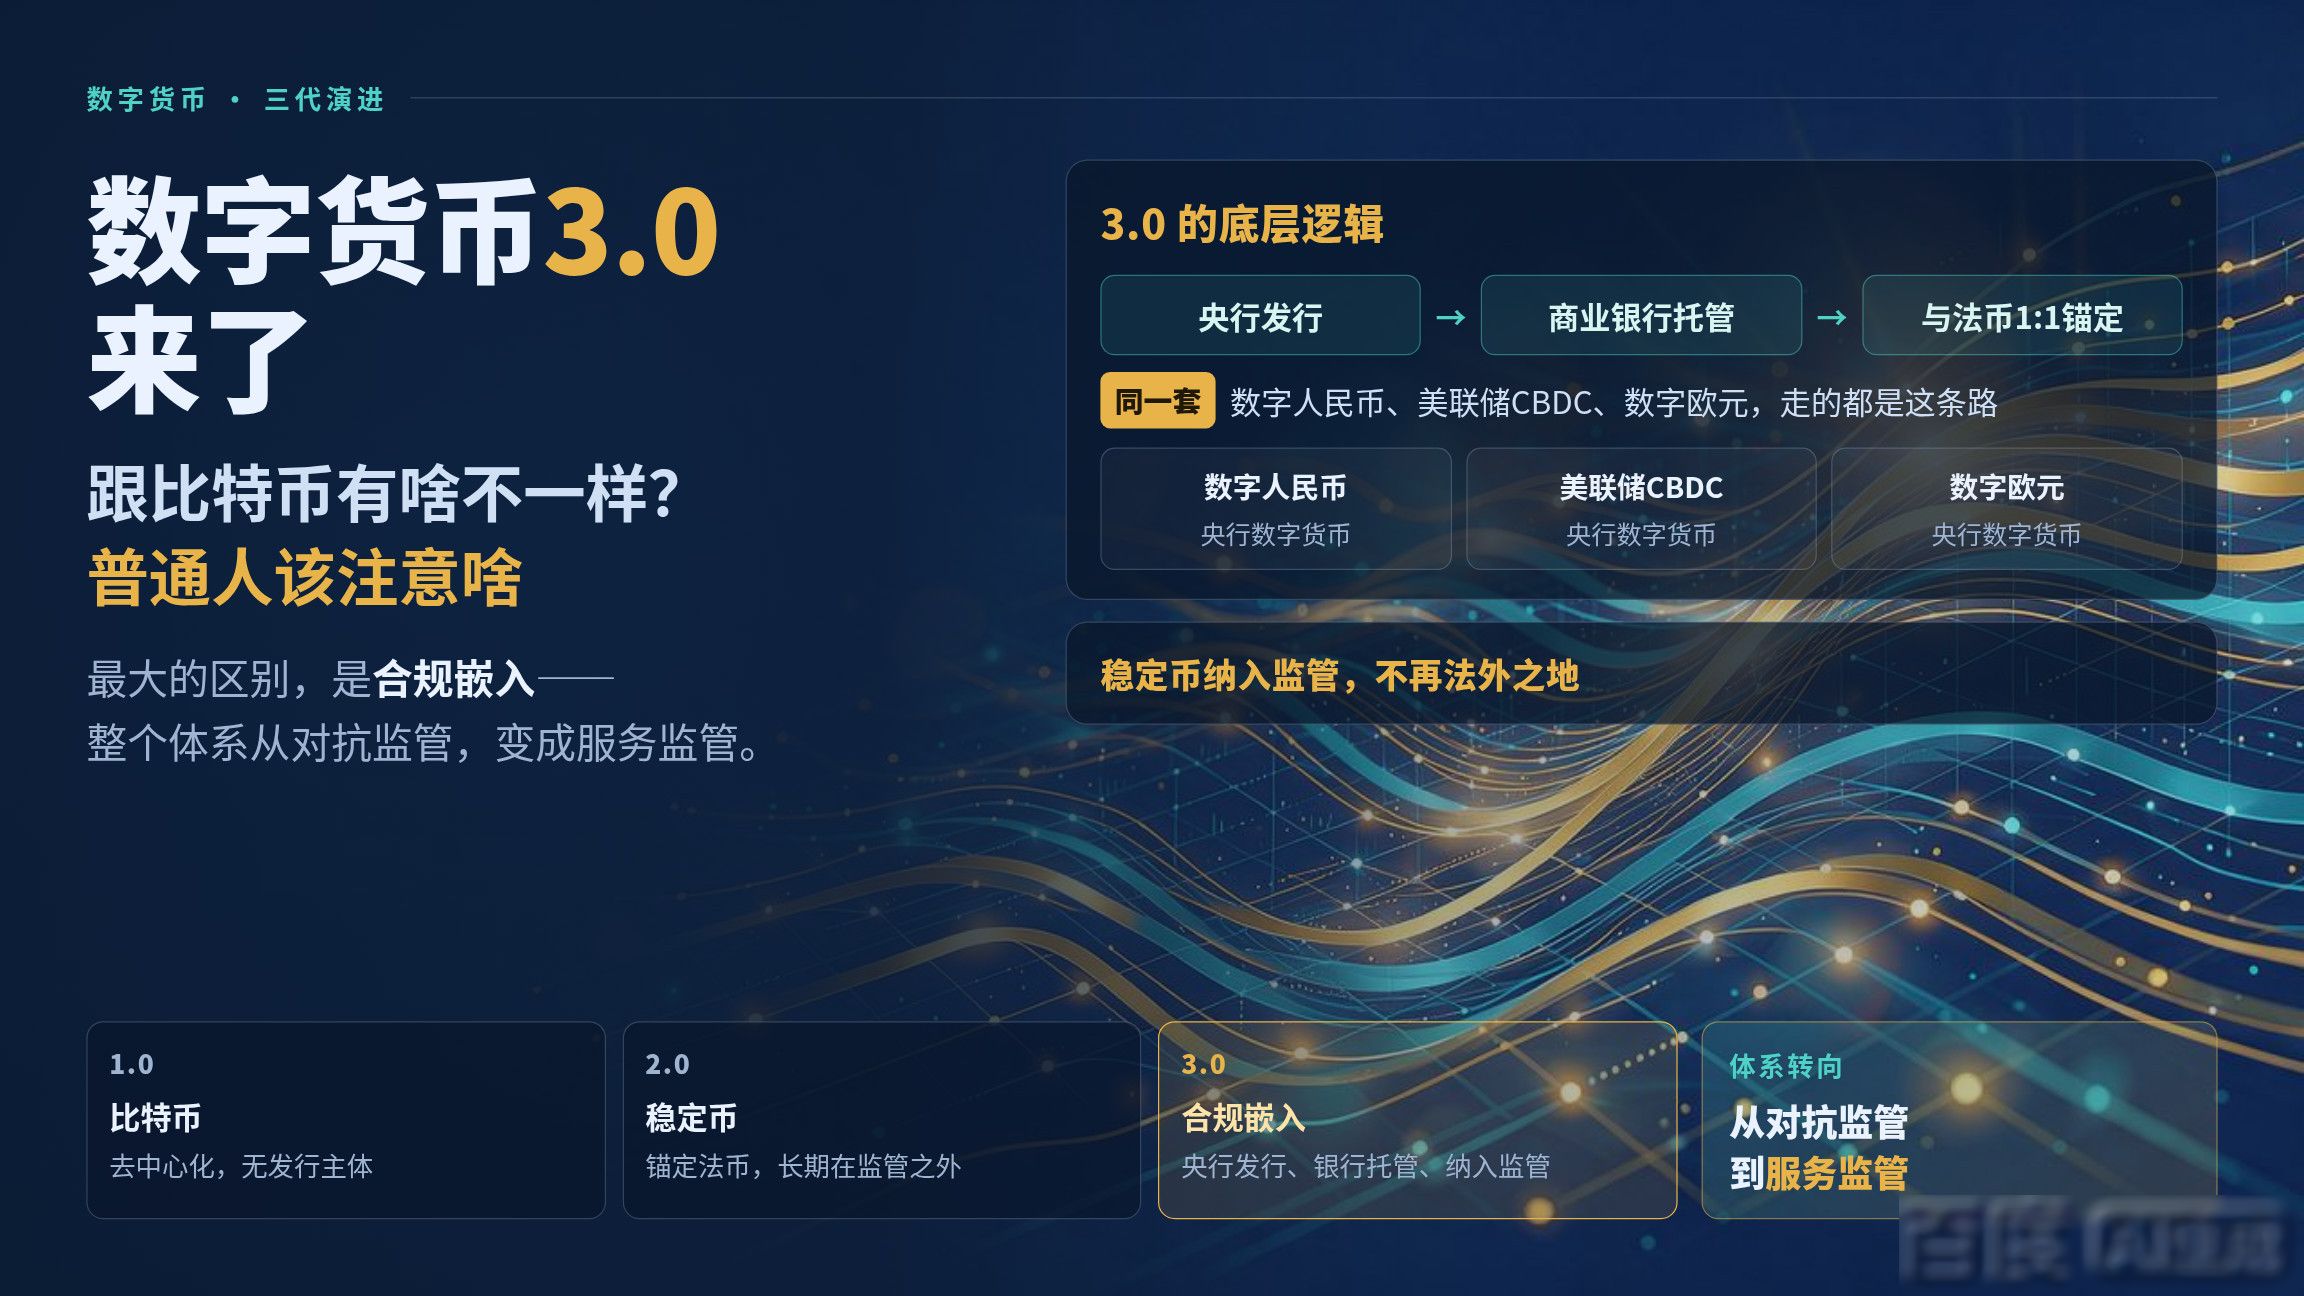
3.0跟前面两代最大的区别在于合规嵌入。你去看数字人民币、美联储CBDC、数字欧元,底层逻辑都是央行发行、商业银行托管、与法币1:1锚定。稳定币也被纳入各国金融监管,不再法外之地。整个体系从"对抗监管"变成了"服务监管"。
落到普通人身上,变化很具体:数字人民币钱包直接绑信用卡、公积金,跨境支付从两天缩到几秒;合规稳定币可以直接购买国债和基金,流动性跟传统理财差不多了。我有个做跨境电商的朋友数字货币3.0来了,跟比特币有啥不一样?普通人该注意啥,用合规稳定币收付款,汇率锁定、到账即结,比走银行省了一个点手续费。
技术层面,3.0不再需要"挖矿",零知识证明和分片把能耗降到传统方案的千分之一。但普通用户真正该关心的不是底层架构,而是钱放在哪、谁来管、出了问题找谁。你身边的银行和支付平台,准备好接入这套新体系了吗?
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。